Skip to content

15.2.1 拉普拉斯变换的性质 ​

15.2.1.1 拉普拉斯变换、原始空间和像空间 ​

1. 拉普拉斯变换的定义 ​

设 f(t) 为实变量 t 的函数,若下述广义积分

(15.5)L{f(t)}=∫0∞e−ptf(t)dt=F(p)

存在,则定义了复变量 p 的函数 F(p).f(t) 称为原函数, F(p) 称为 f(t) 的拉普拉斯变换. 在进一步讨论中,假定广义积分存在,如果在原始空间内,原函数 f(t) 当 t≥0 时分段光滑,且对于特定的常数 K>0,α>0 ,当 t→∞ 时, |f(t)|≤Keαt 成立. 变换 F(p) 的定义域称为像空间.

在一些文献中, 拉普拉斯变换经常也以瓦格纳或拉普拉斯-卡森变换的形式

(15.6)LW{f(t)}=p∫0∞e−ptf(t)dt=pF(p)

出现.

2. 收敛性 ​

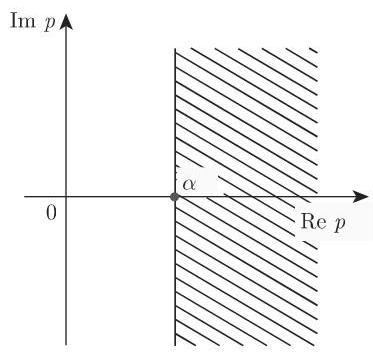
拉普拉斯积分 L{f(t)} 在半平面 Rep>α 内收敛(图 15.2). 变换 F(p) 是解析函数, 具有性质:

(1) limRep→∞⁡F(p)=0 .(15.7a)

该性质是 F(p) 成为变换的必要条件.

(2) 若原函数 f(t) 的极限是有限数,即 limt→∞(t→0)⁡f(t)=A ,则

(15.7b)limp→0(p→∞)⁡pF(p)=A.

0193686d-91c3-7222-a100-f59d7e5e597d_5_632_490_373_353_0.jpg

(3)拉普拉斯变换的逆变换.

利用公式

(15.8)L−1{F(p)}=12πi∫c−i∞c+i∞eptF(p)dp={f(t),t>0,0,t<0

可由像函数得到原函数.

该复积分的积分路径是平行于虚轴的直线 Rep=c ,其中 Rep=c>α . 若函数 f(t) 在 t=0 处有跳跃,即 limt→+0⁡f(t)≠0 ,则积分在该点处的值为 12f(+0) .

15.2.1.2 拉普拉斯变换的运算规则 ​

运算规则是从原始域内运算到变换空间内运算的映射.

此后, 原函数将用小写字母表示, 变换用相应的大写字母表示.

1. 加法或线性法则 ​

只要变换存在, 函数线性组合的拉普拉斯变换是拉普拉斯变换式相同的线性组合,即对于常数 λ1,λ2,⋯,λn ,有

L{λ1f1(t)+λ2f2(t)+⋯+λnfn(t)}=λ1F1(p)+λ2F2(p)+⋯+λnFn(p).

(15.9)

2. 相似法则 ​

f(at)(a>0,a 为实数) 的拉普拉斯变换是原函数除以 a ,且自变量为 p/a 的

拉普拉斯变换:

(15.10a)L{f(at)}=1aF(pa)(a>0,a 为实数 ).

类似地, 对于逆变换, 有

(15.10b)L−1{F(ap)}=1af(ta)(a>0).

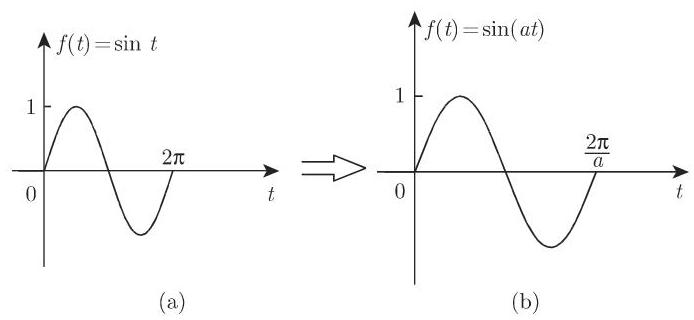
图 15.3 展示了相似法则在正弦函数中的一个应用.

0193686d-91c3-7222-a100-f59d7e5e597d_6_475_492_694_320_0.jpg

◼ 确定 f(t)=sin⁡(ωt) 的拉普拉斯变换. 正弦函数的变换式为

L{sin⁡(t)}=F(p)=1/(p2+1).

运用相似法则, 可给出

L{sin⁡(ωt)}=1ωF(p/ω)=1ω1(p/ω)2+1=ωp2+ω2.

3. 平移法则 ​

(1)向右平移 原函数向右平移 a(a>0) 个单位的拉普拉斯变换等于非移位原函数的拉普拉斯变换乘以因子 e−ap :

(15.11a)L{f(t−a)}=e−apF(p).

(2)向左平移 原函数向左平移 a 个单位的拉普拉斯变换等于非移位函数的拉普拉斯变换与积分 ∫0af(t)e−ptdt 之差乘以 eap :

(15.11b)L{f(t+a)}=eap[F(p)−∫0ae−ptf(t)dt].

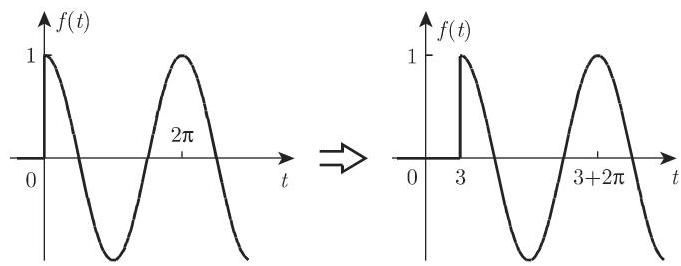
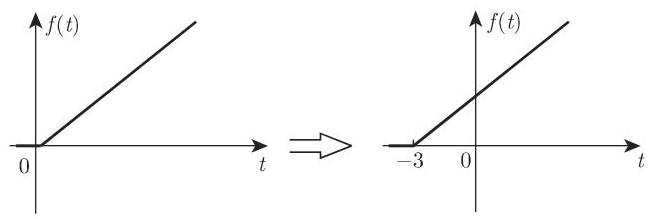
图 15.4 和图 15.5 显示了余弦函数的向右平移和直线的向左平移.

0193686d-91c3-7222-a100-f59d7e5e597d_6_481_1577_681_266_0.jpg

0193686d-91c3-7222-a100-f59d7e5e597d_7_498_492_651_219_0.jpg

4. 频移定理 ​

原函数乘以 e−bt 的拉普拉斯变换等于自变量为 p+b 的拉普拉斯变换 (b 是任意复数):

(15.12)L{e−btf(t)}=F(p+b).

5. 在原始空间内的微分 ​

当 t>0 时,若导数 f′(t),f′′(t),⋯,f(n)(t) 存在,且 f(t) 最高阶导数的变换存在,则 f(t) 的低阶导数和 f(t) 也有变换,且

(15.13)L{f′(t)}=pF(p)−f(+0),L{f′′(t)}=p2F(p)−f(+0)p−f′(+0),⋯⋯L{f(n)(t)}=pnF(p)−f(+0)pn−1−f′(+0)pn−2−⋯−f(n−2)(+0)p−f(n−1)(+0), 其中 f(v)(+0)=limt→0⁡f(v)(t).}

方程 (15.13) 给出了下述拉普拉斯积分表达式, 可用于逼近拉普拉斯积分:

L{f(t)}=f(+0)p+f′(+0)p2+f′′(+0)p3+⋯+f(n−1)(+0)pn−1+1pnL{f(n)(t)}.

(15.14)

6. 在像空间内的微分 ​

(15.15)L{tnf(t)}=(−1)nF(n)(p).

变换的 n 阶导数等于原函数 f(t) 的 (−t)n 倍的拉普拉斯变换:

(15.16)L{(−1)ntnf(t)}=F(n)(p)(n=1,2,⋯).

7. 在原始空间内的积分 ​

原函数积分的变换等于原函数的变换乘以 1/pn(n>0) :

L{∫0tdτ1∫0τ1dτ2⋯∫0τn−1f(τn)dτn}(15.17a)=1(n−1)!L{∫0t(t−τ)(n−1)f(τ)dτ}=1pnF(p).

在单积分的特殊情况下, 有

(15.17b)L{∫0tf(τ)dτ}=1pF(p)

成立. 在原始空间内, 若初始值为 0 , 则微分和积分互逆.

8. 在像空间内的积分 ​

L{f(t)tn}=∫p∞dp1∫p1∞dp2⋯∫pn−1∞F(pn)dpn=1(n−1)!∫p∞(z−p)n−1F(z)dz.

(15.18)

仅当 f(t)/tn 存在拉普拉斯变换时,该公式才成立. 为此,当 t→0 时, f(x)T 必须足够快地趋向于 0 . 积分路径可以是始于 p 点、与实轴正半轴成锐角的任意射线.

9. 除法法则 ​

在 (15.18) 中,对于 n=1 的特殊情况,有

(15.19)L{f(t)t}=∫p∞F(z)dz

成立. 若积分 (15.19) 式存在,极限 limt→0⁡f(t)t 也必须存在.

10. 对参数的微分和积分 ​

(15.20a)L{∂f(t,α)∂α}=∂F(p,α)∂α,(15.20b)L{∫α1α2f(t,α)dα}=∫α1α2F(p,α)dα.

借助这些公式, 有时可根据已知积分计算拉普拉斯积分.

11. 卷积 ​

(1) 在原始空间内的卷积 两个函数 f1(t) 和 f2(t) 的卷积是积分

(15.21)f1∗f2=∫0tf1(τ)f2(t−τ)dτ.

方程 (15.21) 也称为区间(0, t)上的单侧卷积. 傅里叶变换产生双侧卷积(区间 (−∞,∞) 上的卷积,参见第 1031 页 15.3.1.3,9.). 卷积 (15.21) 满足性质: a) 交换律: f1∗f2=f2∗f1 .(15.22a)b) 结合律: (f1∗f2)∗f3=f1∗(f2∗f3) .(15.22b)c) 分配律: (f1+f2)∗f3=f1∗f3+f2∗f3 .(15.22c)在像域内, 一般的乘积对应于卷积:

(15.23)L{f1∗f2}=F1(p)⋅F2(p).

① 此处 f(x) 应该是 f(t) . ——译者注


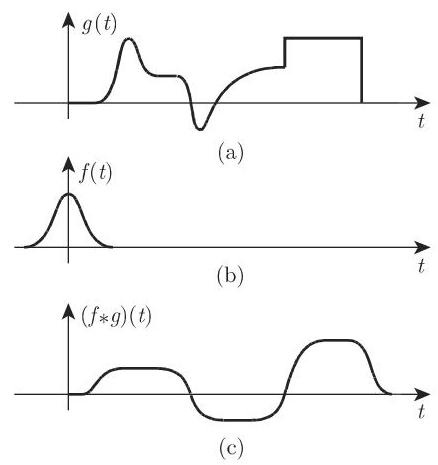
图 15.6 显示了两函数的卷积. 我们可运用卷积定理确定原函数:

0193686d-91c3-7222-a100-f59d7e5e597d_9_603_613_438_465_0.jpg

a) 分解像函数

F(p)=F1(p)⋅F2(p);

b) 确定变换 F1(p) 和 F2(p) 的原函数 f1(t) 和 f2(t) (根据表格);

c) 在原始空间中,结合 F(p) ,由 f1(t) 和 f2(t) 的卷积确定原函数 (f(t)= f1(t)∗f2(t)) .

(2)在像空间内的卷积 (复卷积)

(15.24)L{f1(t)⋅f2(t)}={12πi∫x1−i∞x1+i∞F1(z)⋅F2(p−z)dz,12πi∫x2−i∞x2+i∞F1(p−z)⋅F2(z)dz.

积分路径为沿着与虚轴平行的直线. 在第一个积分中,必须选定 x1 和 p ,使得 z 位于 L{f1} 的收敛半平面内,且 p−z 位于 L{f2} 的收敛半平面内. 对于第二个积分, 也有相应的要求.

15.2.1.3 特殊函数的变换 ​

1. 阶梯函数 ​

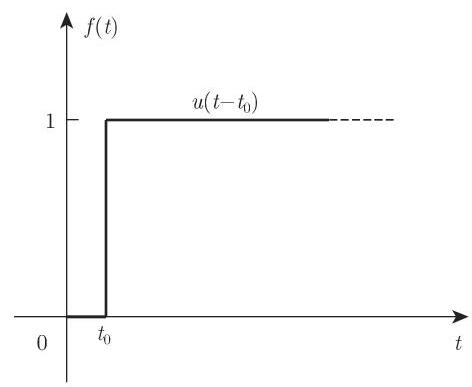
在 t=t0 处的单位跳跃称为阶梯函数 (图 15.7)(也可参见第 988 页 14.4.3.2, 3.); 也称为赫维赛德单位阶梯函数:

(15.25)u(t−t0)={1,t>t0,0,t<t0(t0>0).

0193686d-91c3-7222-a100-f59d7e5e597d_10_584_490_472_387_0.jpg

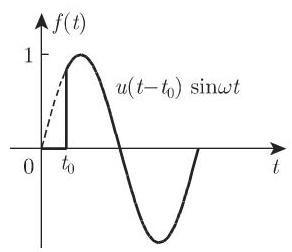
◼A: f(t)=u(t−t0)sin⁡ωt,F(p)=e−t0pωcos⁡ωt0+psin⁡ωt0p2+ω2 . (图 15.8)

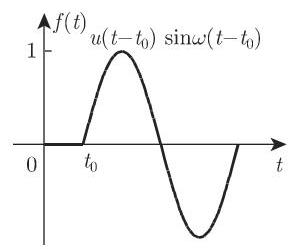
  • B:f(t)=u(t−t0)sin⁡ω(t−t0),F(p)=e−t0pωp2+ω2 . (图 15.9)

0193686d-91c3-7222-a100-f59d7e5e597d_10_438_1219_292_252_0.jpg

0193686d-91c3-7222-a100-f59d7e5e597d_10_880_1222_292_249_0.jpg

2. 矩形脉冲 ​

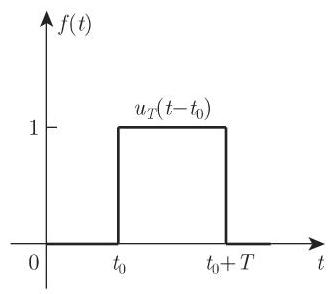
高度为 1、宽度为 T 的矩形脉冲 (图 15.10) 由两个阶梯函数以如下形式叠加而成.

(15.26)uT(t−t0)=u(t−t0)−u(t−t0−T)={0,t<t0,1,t0<t<t0+T,0,t>t0+T,(15.27)L{uT(t−t0)}=e−t0p(1−e−Tp)p.

3. 脉冲函数 (狄拉克 δ 函数) ​

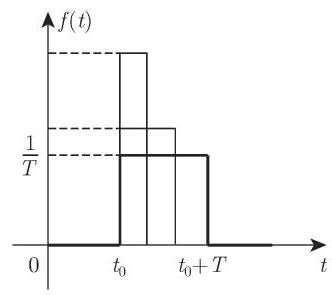
(也可参见第 912 页 12.9.5.4) 脉冲函数 δ(t−t0) 显然可解释为宽度是 T 、高度是 1/T 的矩形脉冲在点 t=t0 处的极限 (图 15.11):

(15.28)δ(t−t0)=limT→0⁡1T[u(t−t0)−u(t−t0−T)].

0193686d-91c3-7222-a100-f59d7e5e597d_11_418_721_329_294_0.jpg

0193686d-91c3-7222-a100-f59d7e5e597d_11_860_720_332_295_0.jpg

对于连续函数 h(t) ,

(15.29)∫abh(t)δ(t−t0)dt={h(t0),t0∈(a,b),0,t0∉(a,b).

比如

(15.30)δ(t−t0)=du(t−t0)dt,L{δ(t−t0)}=e−t0p(t0≥0).

等关系式, 通常在广义函数论中进行研究 (参见第 912 页 12.9.5.3).

4. 分段可微函数 ​

分段可微函数的变换可借助 δ 函数轻松确定: 若 f(t) 是分段可微的,且在点 tv(v=1,2,⋯,n) 处有跳跃 av ,则其一阶导数可表示为

(15.31)df(t)dt=fs′(t)+a1δ(t−t1)+a2δ(t−t2)+⋯+anδ(t−tn),

其中, fs′(t) 是 f(t) 的一般导数, fs′(t) 也是可微的.

若跳跃首先出现在导数中, 则有类似的公式成立. 在这种方式下, 我们可以轻松确定由任意高度抛物线组成的曲线所对应函数的变换, 例如, 实证研究曲线. 当正式应用 (15.13) 时,在跳跃情况下,数值 f(+0),f′(+0),⋯ 应该用 0 代替.
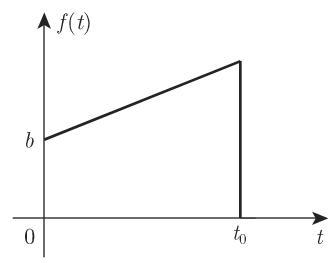
◼A:

f(t)={at+b,0<t<t0,0, 其他  (图 15.12); f′(t)=aut0(t)+bδ(t)−(at0+b)δ(t−t0);L{f′(t)}=ap(1−e−t0p)+b−(at0+b)e−t0p;L{f(t)}=1p[ap+b−e−t0p(ap+at0+b)].

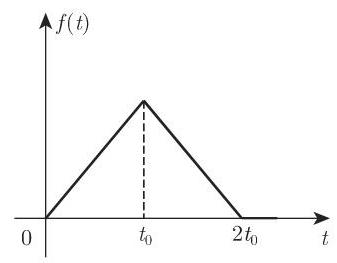
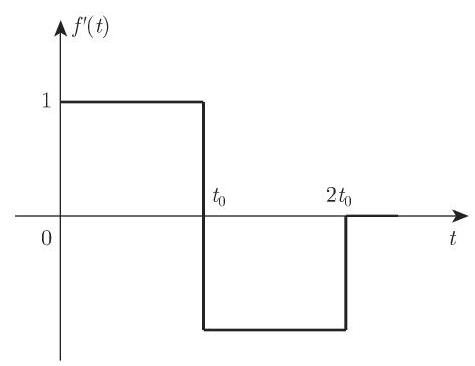
◼B:

f(t)={t,0<t<t0,2t0−t,t0<t<2t0,( 图 15.13);0,t>2t0

f′(t)={1,0<t<t0,−1,t0<t<2t0,( 图 15.14);0,t>2t0

f′′(t)=δ(t)−δ(t−t0)−δ(t−t0)+δ(t−2t0);L{f′′(t)}=1−2e−t0p+e−2t0p;

L{f(t)}=(1−e−t0p)2p2.

0193686d-91c3-7222-a100-f59d7e5e597d_12_416_1144_333_263_0.jpg

0193686d-91c3-7222-a100-f59d7e5e597d_12_858_1144_337_263_0.jpg

0193686d-91c3-7222-a100-f59d7e5e597d_12_583_1517_475_366_0.jpg

◼C:

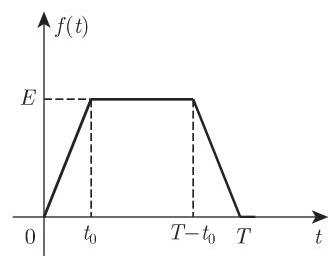
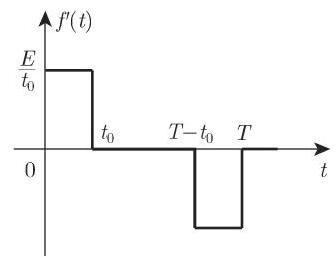
f(t)={Et/t0,0<t<t0,E,t0<t<T−t0,−E(t−T)/t0,T−t0<t<T,0, 其他 (图 15.15);f′(t)={E/t0,0<t<t0,0,t0<t<T−t0(t>T),−E/t0,T−t0<t<T,0, 其他  (图 15.16); f′′(t)=Et0δ(t)−Et0δ(t−t0)−Et0δ(t−T+t0)+Et0δ(t−T);L{f′′(t)}=Et0[1−e−t0p−e−(T−t0)p+e−Tp];L{f(t)}=Et0(1−e−t0p)(1−e−(T−t0)p)p2.

0193686d-91c3-7222-a100-f59d7e5e597d_13_416_1079_333_261_0.jpg

0193686d-91c3-7222-a100-f59d7e5e597d_13_857_1079_335_259_0.jpg

◼D:

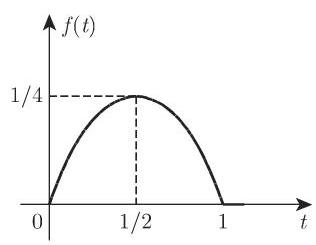
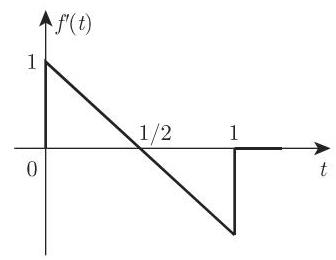
f(t)={t−t2,0<t<1,0, 其他  (图 15.17); f′(t)={1−2t,0<t<1,0, 其他  (图 15.18); f′′(t)=−2u1(t)+δ(t)+δ(t−1);L{f′′(t)}=−2p(1−e−p)+1+e−p;L{f(t)}=1+e−pp2−2(1−e−p)p3.

5. 周期函数 ​

周期为 T 的周期函数 f∗(t) ,是函数 f(t) 的周期延拓,其变换可由 f(t) 的拉普拉斯变换乘以周期因子

(15.32)(1−e−Tp)−1

得到.

0193686d-91c3-7222-a100-f59d7e5e597d_14_424_554_316_245_0.jpg

0193686d-91c3-7222-a100-f59d7e5e597d_14_858_549_336_260_0.jpg

◼A: 由例 B (见上例),以周期 T=2t0 把 f(t) 周期延拓得到 f∗(t) ,且

L{f∗(t)}=(1−e−t0p)2p2⋅11−e−2t0p=1−e−t0pp2(1+e−t0p).

◼B: 由例 C (见上例),以周期 T 把 f(t) 周期延拓得到 f∗(t) ,且

L{f∗(t)}=E(1−e−t0p)(1−e−(T−t0)p)t0p2(1−e−Tp).

15.2.1.4 狄拉克 δ 函数及其分布 ​

在利用线性微分方程描述某些技术系统时,函数 u(t) 和 δ(t) 经常作为扰动函数和输入函数出现,尽管第 1006 页 15.2.1.1,1. 要求的条件并不满足: u(t) 是不连续的, δ(t) 不能在经典分析意义下进行定义.

通过引入所谓的广义函数(分布),提供了一种解决方法,从而可以使 δ(t) 作用到已知的连续实函数, 而且还可以保证其可微性. 分布的表示有很多方式, 最著名的方式之一是由施瓦兹引入的连续实线性泛函 (参见第 911 页 12.9.5). 傅里叶系数和傅里叶级数可与周期分布唯一联系, 类似于实函数 (参见第 633 页 7.4).

1. δ 函数的近似 ​

类似于 (15.28) 式,脉冲函数 δ(t) 可用宽度为 ε 、高度为 1/ε(ε>0) 的矩形脉冲近似:

(15.33a)f(t,ε)={1/ε,|t|<ε/2,0,|t|≥ε/2.

更深入的 δ(t) 近似实例是误差曲线 (参见第 94 页 2.6.3) 和洛伦兹函数 (参见第 123 页 2.11.2):

(15.33b)f(t,ε)=1ε2πe−t22ε2(ε>0),(15.33c)f(t,ε)=ε/πt2+ε2(ε>0).

这些函数具有共同的性质:

(1) ∫−∞∞f(t,ε)dt=1 .(15.34a)

(2) f(−t,ε)=f(t,ε) ,即它们是偶函数.(15.34b)

(3) limε→0⁡f(t,ε)={∞,t=0,0,t≠0.(15.34c)

2. δ 函数的性质 ​

δ 函数的重要性质是

(1) ∫x−ax+af(t)δ(x−t)dt=f(x)(f是连续的,a>0) .(15.35)

(2) δ(αx)=1αδ(x)(α>0) .(15.36)

(3) δ(g(x))=∑i=1n⁡1|g′(xi)|δ(x−xi)g(xi)=0,g′(xi)≠0(i=1,2,⋯,n) .(15.37)

此处考虑了 g(x) 的所有根,且它们必须是单根.

(4) δ 函数的 n 阶导数: 对

(15.38a)f(n)(x)=∫x−ax+af(n)(t)δ(x−t)dt,

重复进行 n 次偏积分后,可得到 δ 函数的 n 阶导数法则:

(15.38b)(−1)nf(n)(x)=∫x−ax+af(t)δ(n)(x−t)dt.

version 1.24.0