Skip to content

18.3.1 离散动态决策模型 ​

很大一类优化问题可以用动态规划法求解. 我们把这样的优化问题看作自然地或形式上按时间行进的过程, 并且它由依赖时间的决策所控制. 如果这一过程可以分解成有穷或可数无穷多步,则它称为离散动态规划. 本节仅讨论 n 级离散过程.

18.3.1.1 n 级决策过程 ​

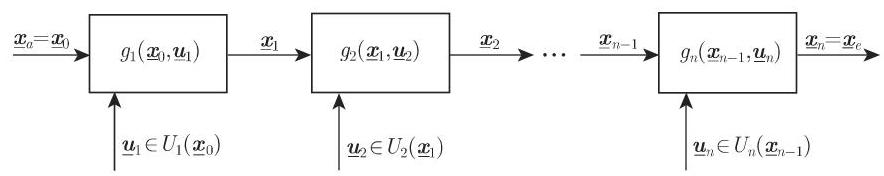
一个 n 级过程 P 从 0 级初始状态 x―a=x―0 开始,通过中间状态 x―1,x―2,⋯ , x―n−1 直到进入最终状态 x―n=x―e∈Xe⊆Rm . 状态向量 x―j 在状态空间 Xj⊆Rm 中. 为了将状态 x―j−1 驱动到状态 x―j ,要求找一个决策 u―j . 在状态 x―j−1 处所有可能的决策向量 u―j 构成决策空间 Uj(x―j−1)⊆Rs . 从 x―j−1 出发,可以通过如下变换得到下一个状态 x―j (图 18.14):

(18.125)x―j=gj(x―j−1,u―j),j=1(1)n.

01936af3-1230-7a0e-9a4a-8542777881ce_46_378_1498_884_176_0.jpg

18.3.1.2 动态规划问题 ​

我们的目的是确定一个策略 (u―1,⋯,u―n) 使得过程从初始状态 x―a 驱动至状态 x―e ,并考虑到所有的约束,使得目标函数或费用函数 f(f1(x―0,u―1),⋯,fn(x―n−1, u―n) 达到极小. 函数 fj(x―j−1,u―j) 称作阶段费用函数. 动态规划问题的标准形是

OF: f(f1(x―0,u―1),⋯,fn(x―n−1,u―n))→min !(18.126a)

(18.126b) CT: x―j=gj(x―j−1,u―j),j=1(1)n,x―0=x―a,x―n=x―e∈Xe,x―j∈Xj⊆Rm,j=1(1)n,u―j∈Uj(x―j−1)⊆Rm,j=1(1)n.}

第一种类型的约束 x―j 称作动态约束,而其余约束 x―0,u―j 则称作静态约束. 类似于 (18.126a), 也可以考虑极大问题. 满足所有约束条件的策略称作可行约束. 如果目标函数满足某些附加要求 (参见第 1227 页 18.3.3), 则可以应用动态规划法.

version 1.24.0