Skip to content

16.2.4 连续分布 ​

16.2.4.1 正态分布 ​

1. 分布函数和密度函数 ​

随机变量 X 称为服从正态分布,如果其分布函数是

(16.70a)P(X≤x)=F(x)=1σ2π∫−∞xe−(t−μ)22σ2dt.

X 也称为正态变量,此分布也称为参数为 (μ,σ2) 的正态分布. 函数

(16.70b)f(t)=1σ2πe−(t−μ)22σ2

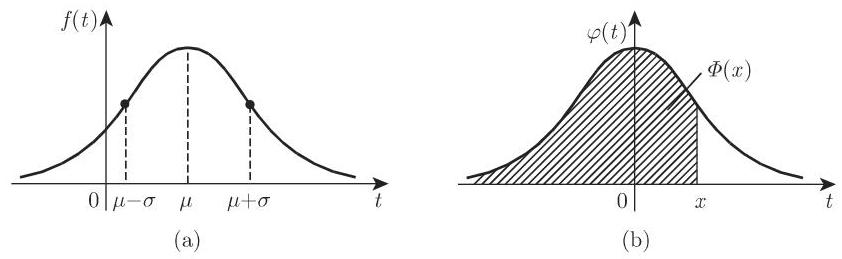
是正态分布的密度函数,它在 t=μ 处取得最大值,在 μ±σ 处有拐点 (参见第 94 页 (2.59) 和图 16.5(a)).

0193686d-91c3-7222-a100-f59d7e5e597d_67_402_1181_842_259_0.jpg

2. 期望和方差 ​

正态分布的期望和方差分别是其参数 μ 和 σ2 ,即

(16.71a)E(X)=1σ2π∫−∞+∞xe−(x−μ)22σ2dx=μ,(16.71b)D2(X)=E[(X−μ)2]=1σ2π∫−∞+∞(x−μ)2e−(x−μ)22σ2dx=σ2.

若随机变量 X1 和 X2 相互独立,且分别服从参数为 μ1,σ1 和 μ2,σ2 的正态分布,则随机变量 X=k1X1+k2X2(k1,k2 为实常数) 也服从正态分布,其参数为μ=k1μ1+k2μ2,σ=k1σ12+k2σ22.

对 (16.70a) 式进行变量代换 τ=t−μσ ,则对一般正态分布函数值的计算可转化为(0,1)正态分布函数值的计算,(0,1)正态分布也称为标准正态分布. 因此,正态变量的概率 P(a≤X≤b) 可用标准正态分布的分布函数 Φ(x) 表示:

(16.72)P(a≤X≤b)=Φ(b−μσ)−Φ(a−μσ).

16.2.4.2 标准正态分布、高斯误差函数 ​

1. 分布函数和密度函数 ​

在 (16.70a) 式中,当 μ=0,σ2=1 时,即得到所谓标准正态分布的分布函数

(16.73a)P(X≤x)=Φ(x)=12π∫−∞xe−t22dt=∫−∞xφ(t)dt

其密度函数是

(16.73b)φ(t)=12πe−t22

也称为高斯误差曲线(图 16.5(b)).

第 1458 页表 21.17 列出了标准正态分布函数 Φ(x) 的值,表中只给出了自变量 x>0 时的函数值,当 x<0 时,函数值可由下式求出:

(16.74)Φ(−x)=1−Φ(x).

2. 概率积分 ​

积分 Φ(x) 也称为概率积分或高斯误差积分. 在文献中,有时也用函数 Φ0(x) 和 erf(x) 表示误差积分,定义如下:

(16.75a)Φ0(x)=12π∫0xe−t22dt=Φ(x)−12,(16.75b)erf(x)=2π∫0xe−t22dt=2⋅Φ0(2x).

其中 erf 表示误差函数.

16.2.4.3 对数正态分布 ​

1. 密度函数和分布函数 ​

称连续随机变量 X 服从参数为 μL 和 σL2 的对数正态分布,若 X 全部取正值, 且由

(16.76)Y=log⁡X

定义的随机变量 Y 服从期望为 μL 和方差为 σL2 的正态分布 (参见第 1071 页 b)). 因此,随机变量 X 有密度函数

(16.77a)f(t)={0,t≤0,log⁡etσL2πexp⁡(−(log⁡t−μL)22σL2),t>0.

其分布函数为

(16.77b)F(x)={0,x≤0,1σL2π∫−∞log⁡xexp⁡(−(t−μL)22σL2)dt,x>0.

实际应用中主要使用自然对数或常用对数.

2. 期望和方差 ​

使用自然对数可得到对数正态分布的期望和方差为

(16.78)μ=exp⁡(μL+σL22),σ2=(exp⁡σL2−1)exp⁡(2μL+σL2).

3. 注 ​

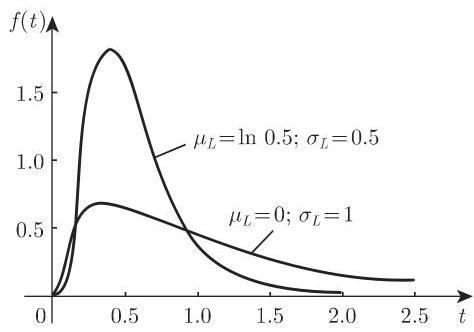
a) 对数正态分布的密度函数处处连续, 且只对正的自变量取正值. 图 16.6 给出了 μL 和 σL 取不同值的对数正态分布密度函数图,此处使用了自然对数.
0193686d-91c3-7222-a100-f59d7e5e597d_69_584_987_474_332_0.jpg

**b) μ∗∗L 和 σL2 不是对数正态随机变量 X 本身的期望和方差,而是变量 Y=log⁡X 的期望和方差,但 μ 和 σ2 与随机变量 X 的期望和方差 (16.78) 式是一致的.

c) 对数正态分布的分布函数值 F(x) 可通过标准正态分布的分布函数 Φ(x) 计算 (参见 (16.73a)), 公式如下:

(16.79)F(x)=Φ(log⁡x−μLσL).

d) 对数正态分布经常应用于经济学、技术、生物过程中的寿命分析.

e) 正态分布可用于大量独立随机变量的加法叠加, 对数正态分布可用于大量独立随机变量的乘法叠加.

16.2.4.4 指数分布 ​

1. 密度函数和分布函数 ​

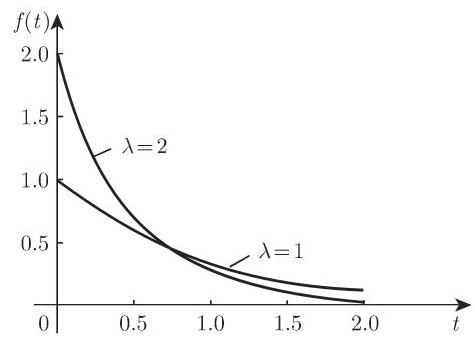
称连续随机变量 X 服从参数为 λ(λ>0) 的指数分布,如果其密度函数是 (图 16.7)

(16.80a)f(t)={0,t<0,λe−λt,t≥0.

因此, 其分布函数为

(16.80b)F(x)=∫−∞xf(t)dt={0,x<0,1−e−λx,x≥0.

0193686d-91c3-7222-a100-f59d7e5e597d_70_583_746_475_339_0.jpg

2. 期望和方差 ​

(16.81)μ=1λ,σ2=1λ2.

下述问题常用指数分布描述: 电话的通话时间, 放射性粒子的寿命, 某些过程中机器在两次故障之间的工作时间, 灯泡或某建筑构件的寿命等.

16.2.4.5 韦布尔分布 ​

1. 密度函数和分布函数 ​

称连续随机变量 X 服从参数为 α 和 β(α>0,β>0) 的韦布尔分布,如果其密度函数是

(16.82a)f(t)={0,t<0,αβ(tβ)α−1exp⁡[−(tβ)α],t≥0.

故其分布函数为

(16.82b)F(x)={0,x<0,1−exp⁡[−(xβ)α],x≥0.

2. 期望和方差 ​

(16.83)μ=βΓ(1+1α),σ2=β2[Γ(1+2α)−Γ2(1+1α)].

此处, Γ(x) 表示 Γ 函数 (参见第 682 页8.2.5,6.):

(16.84)Γ(x)=∫0∞tx−1e−tdt,x>0.

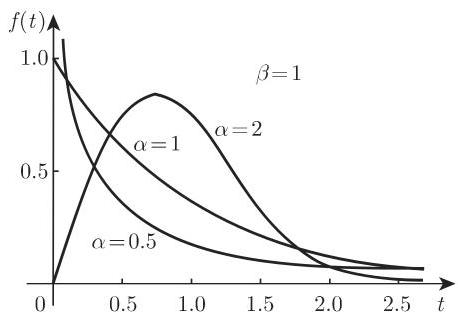
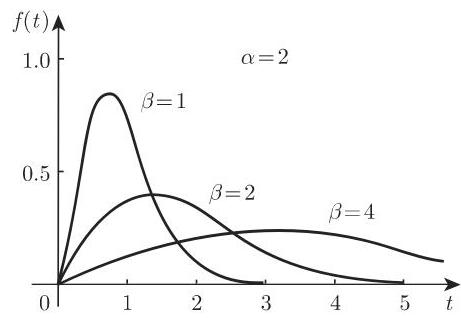
在 (16.82a) 中, α 是形状参数, β 是尺度参数 (图 16.8,图 16.9).

0193686d-91c3-7222-a100-f59d7e5e597d_71_593_680_458_320_0.jpg

0193686d-91c3-7222-a100-f59d7e5e597d_71_588_1063_461_319_0.jpg

注 a) 当 α=1,λ=1β 时,韦布尔分布即为指数分布.

b) 引入位置参数 γ ,韦布尔分布也有三参数形式,其分布函数是

(16.85)F(x)=1−exp⁡[−(x−γβ)α].

c) 韦布尔分布在可靠性理论中特别有用, 比如它可以极灵活地描述建筑构件的系统寿命.

16.2.4.6 χ2 分布 ​

1. 密度函数和分布函数 ​

设随机变量 X1,X2,⋯,Xn 是 n 个相互独立的标准正态随机变量,则随机变量

(16.86)χ2=X12+X22+⋯+Xn2

的分布称为自由度 n 的 χ2 分布. 其分布函数用 Fχ2(x) 表示,对应的密度函数用 fχ2(t) 表示.

(16.87a)fχ2(t)={12n/2Γ(n2)tn2−1e−t2,t>0,0,t≤0.(16.87b)Fχ2(x)=P(χ2≤x)=12n/2Γ(n2)∫0xtn2−1e−t2dt(x>0).

2. 期望和方差 ​

(16.88a)E(χ2)=n,(16.88b)D2(χ2)=2n.

3. 独立随机变量之和 ​

若随机变量 X1 和 X2 相互独立,且分别服从自由度为 n 和 m 的 χ2 分布,则随机变量 X=X1+X2 也服从自由度为 n+m 的 χ2 分布.

4. 独立正态随机变量之和 ​

如果随机变量 X1,X2,⋯,Xn 是参数为 (0,σ) 的独立正态随机变量,则

(16.89)X=∑i=1n⁡Xi2有密度函数f(t)=1σ2fχ2(tσ2).(16.90)X=1n∑i=1n⁡Xi2有密度函数f(t)=nσ2fχ2(ntσ2).(16.91)X=1n∑i=1n⁡Xi2有密度函数f(t)=2tσ2fχ2(t2σ2).

5. 分位数 ​

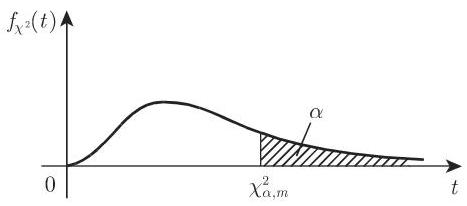
对于自由度为 m 的 χ2 分布 (图 16.10),其分位数 χα,m2 (参见第 1062 页 16.2.2.2,3.) 满足

(16.92)P(X>χα,m2)=α.

χ2 分布的分位数数值可查阅第 1460 页表 21.18.

0193686d-91c3-7222-a100-f59d7e5e597d_72_591_1662_467_206_0.jpg

16.2.4.7 费希尔 F 分布 ​

1. 密度函数和分布函数 ​

若随机变量 X1 和 X2 相互独立,且分别服从自由度为 m1 和 m2 的 χ2 分布, 则随机变量

(16.93)Fm1,m2=X1m1/X2m2

的分布是自由度为 m1,m2 的费希尔分布或 F 分布. 其密度函数为

fF(t)={(m12)m1/2(m22)m2/2Γ(m12+m22)Γ(m12)Γ(m22)tm12−1(m12t+m22)m12+m22,0,

t>0

t≤0 .

(16.94a)

当 x≤0 时,有 FF(x)=P(Fm1,m2≤x)=0 ,当 x>0 时,有

FF(x)=P(Fm1,m2≤x)=(m12)m1/2(m22)m2/2Γ(m12+m22)Γ(m12)Γ(m22)∫0x(tm12−1−1)dt(m12t+m22)m12+m22.

(16.94b)

2. 期望和方差 ​

(16.95a)E(Fm1,m2)=m2m2−2,(16.95b)D2(Fm1,m2)=2m22(m1+m2−2)m1(m2−2)2(m2−4).

3. 分位数 ​

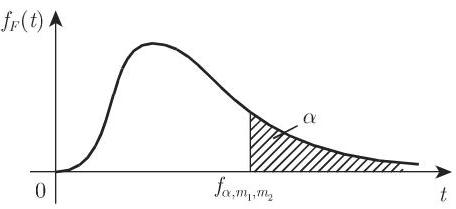
对于费希尔分布 (图 16.11) 的分位数 tα,m1,m2 (参见第 1062 页 16.2.2.2,3.), 其数值可查阅第 1461 页表 21.19.

0193686d-91c3-7222-a100-f59d7e5e597d_73_598_1656_456_209_0.jpg

16.2.4.8 t 分布 ​

1. 密度函数和分布函数 ​

如果随机变量 X 是(0,1)正态随机变量, Y 与 X 相互独立,且服从自由度为 m=n−1 的 χ2 分布,则随机变量

(16.96)T=XY/m

的分布称为自由度 m 的学生 t 分布或 t 分布. 其分布函数用 FS(x) 表示,对应的密度函数用 fS(t) 表示.

(16.97a)fS(t)=1mπΓ(m+12)Γ(m2)1(1+t2m)m+12.FS(x)=P(T≤x)=∫−∞xfS(t)dt=1mπΓ(m+12)Γ(m2)∫−∞xdt(1+t2m)m+12.

(16.97b)

2. 期望和方差 ​

(16.98a)E(T)=0(m>1),(16.98b)D2(T)=mm−2(m>2).

3. 分位数 ​

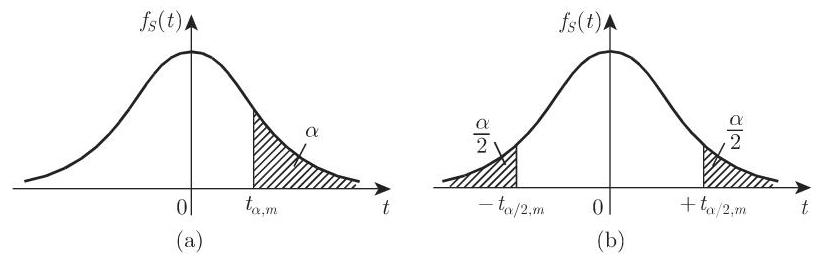
t 分布的分位数 tα,m 和 tα/2,m (图 16.12(a),(b)) 满足

(16.99a)P(T>tα,m)=α

或

(16.99b)P(|T|>tα/2,m)=α.

其数值由第 1463 页表 21.20 给出.

0193686d-91c3-7222-a100-f59d7e5e597d_74_413_1586_817_259_0.jpg

由戈赛特 (Gosset) 以笔名 “学生” 发表的 t 分布,适用于当样本容量 n 较小, 且只能给出均值和标准差的估计的情形. 标准差 (16.98b) 不再依赖于从中取出样本的总体标准差.

version 1.24.0