Skip to content

16.2.2 随机变量、分布函数 ​

要应用概率论中的分析方法, 变量和函数的概念是很有必要的.

16.2.2.1 随机变量 ​

基本事件集可用随机变量 X 来描述. 随机变量 X 可视为在实数子集 R 中随机取值 x 的量.

若 R 包含有限或可数多个不同的值,则称 X 为离散随机变量. 对于连续随机变量, R 可能是全体实数或包含一些子区间. 随机变量的精确定义见第 1062 页 16.2.2.2, 2., 也存在混合随机变量.

◼A: 在第 1057 页例A中,令基本事件 A11,A12,A21,A22 分别取值1,2,3,4,则定义了一个离散随机变量 X .

◼B: 随机选取的灯泡寿命 T 是一个连续随机变量. 若寿命 T 等于 t ,则发生了基本事件 T=t .

16.2.2.2 分布函数 ​

1. 分布函数及其性质 ​

随机变量 X 的分布可由其分布函数

(16.44)F(x)=P(X≤x),−∞≤x≤∞

给出,它决定取值于 (−∞,x] 的随机变量 X 的概率,其定义域是全体实数. 分布函数具有下述性质:

(1) F(−∞)=0,F(+∞)=1 .

(2) F(x) 是关于 x 的非减函数.

(3) F(x) 是右连续的.

注 (1) 由定义可推出 P(X=a)=F(a)−limx→a−0⁡F(x) .

(2)文献中也经常使用 F(x)=P(X<x) 作为定义. 此时,

P(X=a)=limx→a+0⁡F(x)−F(a).

2. 离散随机变量和连续随机变量的分布函数 ​

a) 离散随机变量 若离散随机变量 X 的取值为 xi(i=1,2,⋯) ,对应的概率为 P(X=xi)=pi(i=1,2,⋯) ,则其分布函数为

(16.45)F(x)=∑xi≤x⁡pi.

b) 连续随机变量 若存在非负函数 f(x) ,使得对任何可能在其上考虑积分的区域 S ,概率 P(X∈S) 可表示为 P(X∈S)=∫Sf(x)dx ,则称随机变量 X 是连续的. 函数 f(x) 即所谓的密度函数. 连续随机变量在任意给定值 xi 处的概率为 0, 因此我们只需要考虑 X 取值于有限区间 [a,b] 的概率:

(16.46)P(a≤X≤b)=∫abf(t)dt.

连续随机变量有处处连续的分布函数:

(16.47)F(x)=P(X≤x)=∫−∞xf(t)dt.

在 f(x) 连续的点处有 F′(x)=f(x) 成立.

注 当与积分上限不混淆时,通常用 x 代替 t 表示积分变量.

3. 概率的面积解释、分位数 ​

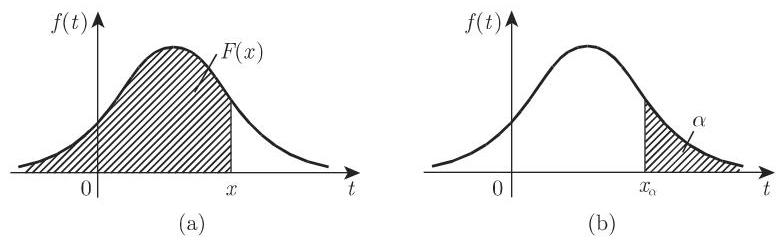
通过引入 (16.47) 中的分布函数和密度函数,概率 P(X≤x)=F(x) 可表示为区间 −∞<t≤x 上密度函数 f(t) 和 x 轴之间的图形面积 (图 16.1(a)).

通常给定一个概率值 α (经常以 % 表示),如果

(16.48)P(X>x)=α

成立,对应的横坐标值 x=xα 称为分位数或 α 分位数(图 16.1(b)). 这说明密度函数 f(t) 下方、 xα 右侧的图形面积等于 α .

0193686d-91c3-7222-a100-f59d7e5e597d_60_432_1603_777_240_0.jpg

注 文献中也把 xα 左侧的图形面积作为分位数的定义. 在数理统计学中,对于一些较小的 α 值,如 α=5% 或 α=1% ,也作为第一类显著性水平或犯第一类错误的概率. 实践中一些重要分布的常用分位数已列表给出 (参见第 1456 页表 21.16 至第 1463 页表 21.20).

16.2.2.3 期望和方差、切比雪夫不等式 ​

在粗糙描述随机变量 X 的分布时,大多用到的参数是 μ 表示的期望和 σ2 表示的方差. 若用力学术语来解释,期望指由密度函数曲线 f(x) 和 x 轴围成的曲面重心的横坐标. 方差是随机变量 X 偏离其期望 μ 的一个度量.

1. 期望 ​

若 g(X) 是随机变量 X 的函数,则 g(X) 也是随机变量,其期望值或期望的定义为 a) 离散情形 E(g(X))=∑k⁡g(xk)pk ,若级数 ∑k=1∞⁡|g(xk)|pk 存在.(16.49a)

b) 连续情形 E(g(X))=∫−∞+∞g(x)f(x)dx ,若 ∫−∞+∞|g(x)|f(x)dx 存在.(16.49b)

当 g(X)=X 时,随机变量的期望可定义为

(16.50a)μX=E(X)=∑k⁡xkpk 或 ∫−∞+∞xf(x)dx,

只要对应的级数或积分绝对收敛. 根据 (16.49a, 16.49b),

(16.50b)E(aX+b)=aμX+b(a,b 是常数 )

也成立. 当然,随机变量 g(X) 的期望也可能不存在.

2. n 阶矩 ​

我们进一步介绍:

a) n 阶矩 E(Xn) .(16.51a)

b) n 阶中心矩 E((X−μX)n) .(16.51b)

3. 方差和标准差 ​

特别地, 2 阶中心矩称为方差或离差:

(16.52)E((X−μX)2)=D2(X)=σX2={∑k⁡(xk−μX)2pk 或 ∫−∞+∞(x−μX)2f(x)dx,

若公式中的期望存在. σX 称为标准差. 下述关系式成立:

(16.53)D2(X)=σX2=E(X2)−μX2,D2(aX+b)=a2D2(X).

4. 加权平均和算术平均 ​

在离散情形下,期望显然是数值 x1,⋯,xn 和概率 pk(k=1,⋯,n) 作为权重的加权平均

(16.54)E(X)=p1x1+⋯+pnxn.

均匀分布的概率是 p1=p2=⋯=pn=1/n,E(X) 是 xk 的算术平均:

(16.55)E(X)=x1+x2+⋯+xnn.

在连续情形下,在有限区间 [a,b] 上连续均匀分布的密度函数是

(16.56)f(x)={1b−a,a≤x≤b,0, 其他. 

由此得到

(16.57)E(X)=1b−a∫abxdx=a+b2,σX2=(b−a)212.

5. 切比雪夫不等式 ​

如果随机变量 X 的期望为 μ ,标准差为 σ ,则对任意 λ>0 ,有切比雪夫不等式 (参见第 39 页 1.4.2.10):

(16.58)P(|X−μ|≥λσ)≤1λ2.

也就是说,随机变量 X 与期望 μ 的距离不太可能超过标准差的 λ 倍 ( λ 很大).

16.2.2.4 多维随机变量 ​

如果基本事件是指 n 个随机变量 X1,⋯,Xn 取 n 个实值 x1,⋯,xn ,则我们定义了一个随机向量 X―=(X1,X2,⋯,Xn) (也可参见第 1084 页,16.3.1.1,4.). 其相应的分布函数可定义为

(16.59)F(x1,⋯,xn)=P(X1≤x1,⋯,Xn≤xn).

若存在函数 f(t1,⋯,tn) 使得

(16.60)F(x1,⋯,xn)=∫−∞x1⋯∫−∞xnf(t1,⋯,tn)dt1⋯dtn

成立,则随机向量称为连续的. 函数 f(t1,⋯,tn) 称为密度函数,它是非负的. 当 x1,⋯,xn 中的一些变量趋于无穷时,则得到所谓的边际分布. 关于边际分布的深入研究和例子可参考相关文献.

随机变量 X1,⋯,Xn 是独立随机变量,如果

(16.61)F(x1,⋯,xn)=F1(x1)F2(x2)⋯Fn(xn),f(x1,⋯,xn)=f1(x1)f2(x2)⋯fn(xn).

version 1.24.0